
 English

DỊCH VỤ HÓA ĐƠN ĐIỆN TỬ
- Xử lý nhanh gọn, giúp bạn tiết kiệm tối đa chi phí, thời gian với hiệu quả 100%.
- Số lượng hóa đơn càng lớn giá càng giảm
- AN TOÀN – BẢO MẬT – NHANH CHÓNG
100 SỐ HÓA ĐƠN
Cam kết KHÔNG PHÁT SINH
- Phát hành miễn phí trên Mobile
- Hỗ trợ chuyển đổi miễn phí dải HĐĐT chưa sử dụng theo TT32 sang TT 78.
- Miễn phí tra cứu hóa đơn cho DN
187.000đ
VƯƠNG PHÁT CÓ GÌ NỔI BẬT?
1. Quy trình làm việc
-
1 người LÀM – 2 người KIỂM TRA, công việc được hoàn thiện tốt nhất.
-
Có đầu mục công việc rõ ràng, đảm bảo không bị sót công việc
-
Có lịch biểu cụ thể, công việc không bị cập rập, không bị trễ hạn.
2. Tốc độ
-
Phản hồi khách hàng nhanh chóng và liên tục
- Trong giờ hành chính: trong vòng 10 phút
- Ngoài giờ hành chính: trong vòng 60 phút
3. Giá cả
- Chi phí tiết kiệm đi kèm với chất lượng tốt nhất
- Cam kết AN TOÀN – BẢO MẬT – ĐÚNG LUẬT
Quy trình thực hiện dịch vụ Hóa đơn điện tử tại Vương Phát
Niềm tự hào của Vương Phát là quy trình chặt chẽ, tuyết đối không để khách hàng phải chịu rủi ro nào
01. Tư vấn ban đầu
Khách hàng được nhân viên tư vấn để hiểu và lựa chọn gói cước phù hợp với nhu cầu kinh doanh của mình.
02. Thực hiện thủ tụcÂ
Sau khi nhận được sự tư vấn và quyết định gói dịch vụ, khách hàng sẽ hoàn thành các thủ tục cần thiết, bao gồm việc ký kết hợp đồng và cung cấp các thông tin doanh nghiệp cần thiết để thiết lập hóa đơn điện tử.
03. Xác nhận và khởi tạo dịch vụ
Quá trình này bao gồm việc thiết lập tài khoản, cấu hình hệ thống và đảm bảo rằng tất cả yêu cầu của khách hàng đều được đáp ứng.
04. Hoàn thành dịch vụÂ
Sau khi dịch vụ được khởi tạo, Vương Phát cung cấp dịch vụ hỗ trợ kỹ thuật và chăm sóc khách hàng liên tục. Điều này bảo đảm rằng mọi vấn đề hay thắc mắc trong quá trình sử dụng dịch vụ đều được giải quyết kịp thời.
Â
kế toán vương phát
“Thành công của bạn, thành tựu của chúng tôi”
Cam kết của Vương Phát về dịch vụ khách hàng
Luôn sẵn sàng hỗ trợ
Hỗ trợ khách hàng 24/7. Phản hồi nhanh chóng trong vòng 10′ vào giờ hành chính
Tiết Kiệm Thời Gian Và Chi Phí
Tối ưu hóa quy trình, giúp doanh nghiệp tập trung vào các hoạt động kinh doanh chính.
Chuyên nghiệp và đẳng cấp
Với đội ngũ kế toán trưởng hơn 10 năm kinh nghiệm, có thể xử lý mọi vấn đề khó phát sinh trong quá trình kinh doanh của bạn
Những câu hỏi thường gặp về Hóa đơn điện tử
Hóa đơn điện tử là gì?
Theo khoản 1 Điều 3 trong Thông tư số 32/2011/TT-BTC ngày 14/03/2011 của Bộ Tài Chính thì:
- Hóa đơn điện tử là tập hợp thông điệp dữ liệu về bán hàng hoá, cung ứng dịch vụ được tạo, lập, gửi, nhận, lưu trữ quản lý bằng phương tiện điện tử
- Hóa đơn điện tử được khởi tạo, lập, xử lý trên hệ thống máy tính của tổ chức đã được cấp mã số thuế khi bán hàng hóa, dịch vụ và được lưu trữ trên máy tính của các bên theo quy định của pháp luật về giao dịch điện tử.
- Hóa đơn điện tử gồm các loại: hóa đơn xuất khẩu, hóa đơn giá trị gia tăng, hóa đơn bán hàng, hóa đơn khác gồm: tcm, vé, thẻ, phiếu thu tiền bảo hiểm,…; phiếu thu tiền cước vận chuyển hàng không, chứng từ thu cước phí vận tài quốc tế, chứng từ thu phí dịch vụ ngân hàng…, hình thức và nội dung được lập theo thông lệ quốc lế và các quy định của pháp luật có liên quan
- Hóa đơn điện tử đảm bảo nguyên tắc: xác định được số hóa đơn theo nguyên tắc liên tục và trình tự thời gian, mỗi số hóa đơn đảm bảo chỉ được lập và sử dịnh một lần duy nhất.
Tính nổi trội của hóa đơn điện tử so với hóa đơn truyền thống?
- Giảm chi phí in ấn, gửi, bảo quản, lưu trữ, khai thác hóa đơn.
- Thuận tiện cho việc hạch toán kế toán, đối chiếu dữ liệu, quản trị kinh doanh của doanh nghiệp, kê khai, nộp thuế.
- Tăng tính an toàn cho hóa đơn khi hóa đơn điển tử có thể sao chép thành nhiều bản, tránh được các rủi ro, thất lạc, hư hỏng hóa đơn; nếu mất có thể yêu cầu cấp lại hóa đơn
- Quá trình thanh toán nhanh hơn
- Góp phần bảo vệ môi trường
Doanh nghiệp cần chuẩn bị gì khi đăng ký sử dụng hóa đơn điện tử?
- Doanh nghiệp có thể sử dụng 1 trong 2 hình thức: Tự xây dựng phần mềm hoặc thông qua nhà cung cấp giải pháp phần mềm.
- Doanh nghiệp phải đáp ứng theo yêu cầu thông tư 32/2011/TT-BTC về điều kiện khởi tạo Hóa đơn điện tử.
- Sau khi đáp ứng điều kiện khởi tạo Hóa đơn điện tử, Doanh nghiệp có quyết định áp dụng Hóa đơn điện tử, gửi cho Cơ Quan Thuế và được Cơ quan Thuế tiếp nhận (Không cần phải có đơn đề nghị sử dụng Hóa đơn theo mẫu 3.14 của Thông tư 39/2014/TT-BTC). Thực hiện thông báo phát hành Hóa đơn điện tử theo quy định.
Khách hàng có phải thực hiện ký số vào hóa đơn điện tử hay không?
- Đối với khách hàng là khách hàng cá nhân, khách hàng lẻ, không cần sử dụng hóa đơn điện tử để kê khai thuế thì không cần thiết phải ký điện tử vào hóa đơn điện tử nhận được.
- Đối với khách hàng là doanh nghiệp, đơn vị kế toán cần sử dụng hóa đơn điện tử để kê khai thuế thì bắt buộc phải ký điện tử vào hóa đơn điện tử nhận được thì hóa đơn mới được coi là hóa đơn điện tử hoàn chỉnh và có tính pháp lý, sử dụng được với cơ quan Thuế.
- Đối với hóa đơn mua hàng là điện, nước, viễn thông, khách hàng không nhất thiết phải có chữ ký của người mua và dấu của người bán, hóa đơn vẫn được coi là hóa đơn có tính pháp lý, được cơ quan Thuế chấp nhận.
- Ngoài ra còn có một số trường hợp đặc biệt mà bên bán xin phép cơ quan thuế chấp nhận cho bên mua của mình không cần phải ký số vào hóa đơn
Khi phát hiện thông tin hóa đơn điện tử bị sai sót (thông tin khách hàng, thông tin hàng hóa, giá cả,…) tôi phải làm gì?
Trong trường hợp khách hàng phát hiện ra có sai sót trong hóa đơn được nhận, khách hàng cần:
- Liên hệ với bên phát hành hóa đơn (bên bán) để xử lý các sai sót của hóa đơn
- Nếu trường hợp bên mua hàng cần sử dụng hóa đơn để khai báo thuế, bên mua cần phối hợp với bên bán để đưa ra phương án xử lý phù hợp:
- Lập biên bản điều chỉnh hóa đơn có chữ ký và dấu của hai bên
- Lập hóa đơn điều chỉnh, thay thế hoặc xóa bỏ hóa đơn
Hóa đơn điện tử có mấy liên? Làm thế nào để biết hóa đơn điện tử của bên bán đã thông báo phát hành đến Cơ quan Thuế?
- Hóa đơn điện tử là tập hợp các thông điệp dữ liệu điện tử về bán hàng hóa, cung ứng dịch vụ, được khởi tạo, lập, gửi, nhận, lưu trữ và quản lý bằng Phương tiện điện tử.
- Do đó, Hóa đơn điện tử không phải có tên liên hóa đơn, trong ký hiệu mẫu số hóa đơn sử dụng ký tự “0” để thể hiện số liên Hóa đơn. (Công văn 1721/TCT-DNL ngày 14/05/2014).
- Để biết Hóa đơn điện tử của bên bán đã thông báo phát hành đến cơ quan Thuế, Doanh nghiệp vào website: tracuuhoadon.gdt.gov.vn của Ngành Thuế.
Tin tức

Điều kiện thành lập công ty tài chính: P2 – Công Ty TNHH
Dưới đây Vương Phát chia sẻ Điều kiện để thành lập công ty tài chính, [...]

Điều kiện thành lập công ty tài chính: P1 – Công Ty Cổ Phần
Dưới đây Vương Phát chia sẻ Điều kiện để thành lập công ty tài chính, [...]

Một người có thể đứng tên bao nhiêu công ty?
Theo quy định hiện nay, mọi cá nhân và tổ chức, không nằm trong danh [...]

“Trốn đóng bảo hiểm xã hội phải xử lý như trốn thuế”
Đại biểu Ma Thị Thúy đề xuất cơ quan thuế sẽ thu bảo hiểm xã [...]
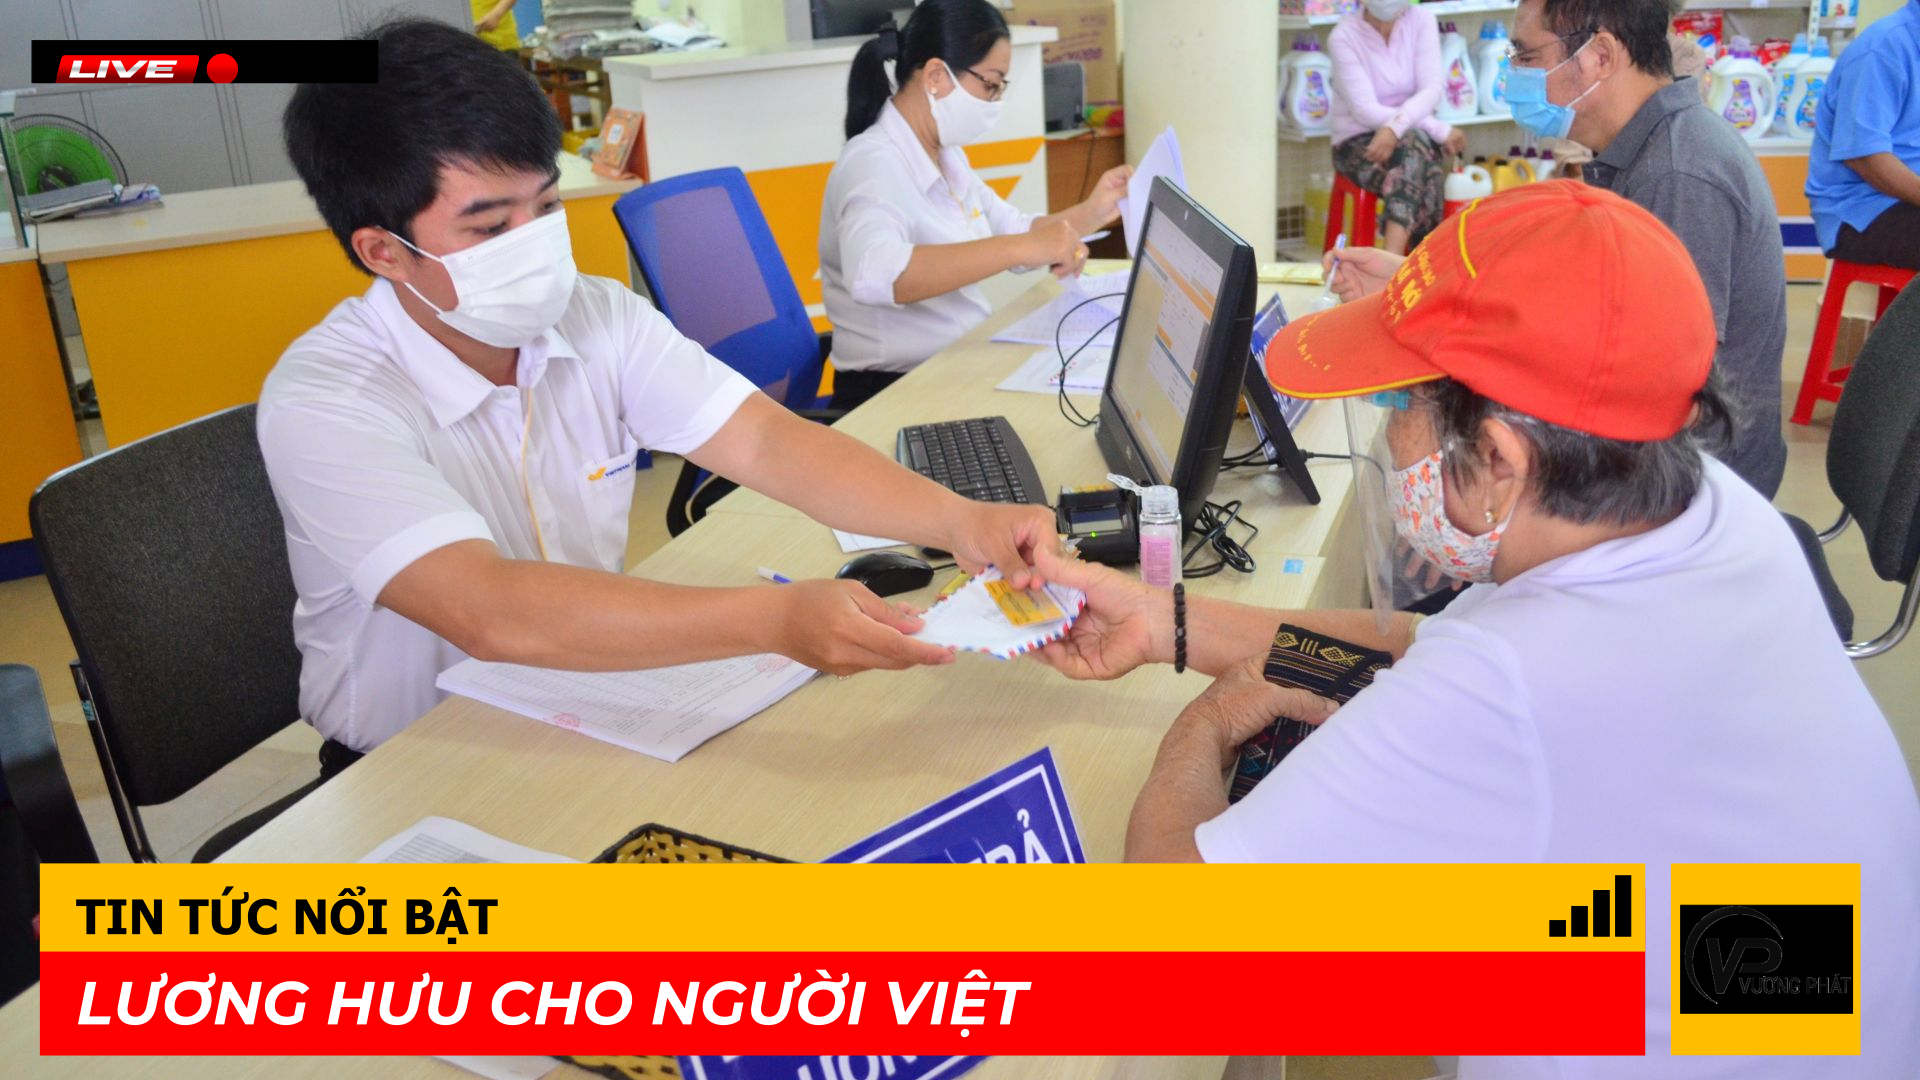
Tình trạng lương hưu cho người Việt hiện nay
Việc Quốc hội dự kiến ban hành Luật Bảo hiểm Xã hội sửa đổi vào [...]

So Sánh Các Loại Hình Công Ty
Trong bài viết này, chúng ta sẽ so sánh các loại hình công ty này dựa trên [...]